___________________________________________________________________________________________________________________________________________________
Doa pagi dan sore

Ya Allah......, sesungguhnya aku berlindung kepada Engkau dari bingung dan sedih. Aku berlindung kepada Engkau dari lemah dan malas. Aku berlindung kepada Engkau dari pengecut dan kikir. Dan aku berlindung kepada Engkau dari tekanan hutang, pajak, pembuat UU pajak dan kesewenang-wenangan manusia.

Ya Allah......ampunilah aku, ibu bapakku, orang yang masuk ke rumahku dengan beriman dan semua orang yang beriman laki-laki dan perempuan. Dan janganlah Engkau tambahkan bagi orang-orang yang zalim dan para penarik pajak serta pembuat UU pajak selain kebinasaan".

Amiiiiin
_______________________________________________________________________________________________________________________________________________

Tuesday, December 11, 2007

MONITORING KRISIS EKONOMI - XIV

(Minggu ke II, Desember 2007)

BEAR MARKET RALLY MENDEKATI PUNCAK

Topik Kali Ini:
KE(TIDAK)BIJAKAN NEGARA - US
KE(TIDAK)BIJAKAN NEGARA - INDONESIA
REVIEW PASAR SAHAM (CALM BEFORE THE STORM)
MEMBIDIK DEAD CAT BOUNCE
SEKTOR EMAS DAN PERAK
DOLLAR MAU BALIK ARAH?
RENUNGAN


KE(TIDAK)BIJAKAN NEGARA - US
Policy dibahasa Indonesiakan menjadi kebijaksanaan. Biasanya yang membuat kebijaksanaan adalah pemerintah, sering juga “management perusahaan”. Pokoknya yang berurusan dengan buat menbuat kebijaksanaan adalah semua yang posisinya “di atas”, tetapi bukan Tuhan. Walaupun seringkali kebijaksanaan sama sekali tidak bijaksana. Kadang konyol. Aneh juga bukan? Itulah politik.

Bush membuat kebijaksanaan untuk menangani krisis subprime dengan membuat aturan baru. Para debitur akan memperoleh keringanan kredit berupa pembekuan pemberlakuan bunga mengambang dari bunga penggoda selama 5 tahun. Adapun yang berhak adalah sebagai berikut:

1. Peminjam berhutang dengan periode bunga penggoda 36 bulan atau kurang
2. Pinjaman KPR ditanda-tangani antara 1 Jan. 2005 sampai 31 July 2007 dan perubahan dari bunga penggoda ke bunga mengambang antara 1 Jan. 2008 sampai 31 July 2010
3. Peminjam tidak pernah menunggak lebih dari 30 hari berturut-turut atau kumulatif hari menunggak tidak lebih dari 60 hari
4. Rasio Hutang: Nilai Rumah lebih besar dari 97%
5. FICO Score harus lebih kecil dari 660 dan tidak meningkat lebih dari 10% selama punya kredit
6. Penghutang dinilai tidak mampu membayar cicilan yang lebih tinggi.

Siapa yang mau ditolong oleh ke(tidak)bijaksanaan ini? Menurut saya adalah para kreditur, pemilik modal, bank, Goldman Sachs, Henk Paulson. Kenapa Henk Paulson si mentri keuangan US? Kalau kita lihat poin 3 dan 6, menunjukkan bahwa penghutang mampu membayar kredit pada bunga yang sekarang ini. Kemudian poin 4 menunjukkan bahwa kalau si debitor ini “ditolong”, maka akan menguntungkan bank atau kreditur. Kebanyakan saat ini nilai asset (rumah) sudah turun dan nilainya lebih rendah dari hutangnya. Bank dan kreditur akan rugi besar kalau menerima agunan yang nilainya sudah di bawah nilai hutangnya. Mungkin hal ini mengingatkan anda pada krisis moneter di Indonesia, dimana nilai agunan sudah jatuh di bawah nilai hutang para konglomerat ketika dilakukan menyerahan/penyitaan agunan. Kejadian di US saat ini sama dengan dengan kejadian krismon di Indonesia. Peran debitur di US saat ini dipegang oleh calon pemilik rumah dan di Indonesia masa krismon dulu adalah debitur konglomerat. Akhir dari kemelut subprime di US ini bisa ditebak, yaitu mirip dengan akhir dari krismon di Indonesia. Bank banyak yang jebol, perlu bantuan liquiditi dan mata uangnya nyungsep.

Dampak pertama: bank yang jebol, gejala-gejala sudah nampak. Jumlah bank yang tutup selama tahun 2007 mulai muncul, setelah 2 tahun bersih (Tabel-1).
Tabel-1 (Sumber dari FDIC)

(klik untuk memperbesar)

Tabel di atas menunjukkan bank yang tutup di US sejak tahun 2000. Pada tahu 2002, pada saat menjelang resesi jumlah bank yang tutup mencapai puncaknya. Dan sejak tahun 2005, tidak ada bank yang tutup sampai 2006. Dan tahun 2007 mulai muncul lagi. Apakah ini pertanda mulainya babak awal dari gelombang bank di US ditutup lagi. Saat ini baru subprime hipotek, menyusul gagal bayar/ngemplang kredit mobil, hampir dipastikan para developer real-estate yang bangkrut juga akan ngemplang hutang. Tidak salah kalau kita berasumsi bahwa list di atas akan bertambah dengan cepat dimasa 2-4 ke depan. Repotnya kalau ada bank yang bankrut, ditutup, maka orang akan menarik uangnya dari bank. Oleh investor, bank-bank akan dituntut membeli kembali bond pinjaman hipotik (mortgage bond) pada harga nominalnya. Krisis liquiditas, deflasi, entah apalagi. Effek domino di sektor ekonomi.

Paulson dan Bush berusaha menolong bank dengan mencegah terjadinya pengemplangan kredit KPR, bukan menolong debitur KPR. Kalau nilai agunan jatuh di bawah nilai hutangnya, bagi debitur lebih baik menyatakan bankrut, menyerahkan agunannya, keluar dari rumah dan hidup dengan menyewa rumah. Biarkan para kreditur menelan kerugiannya dengan mata mendelik. Kreditur juga bersalah, karena memberi pinjaman kepada orang yang tidak mampu bayar. Tetapi hak ini yang tidak dikehendaki Paulson. Dan dalam kasus ini Paulson yang sebelum jadi mentri keuangan US pada tanggal 10 Juli 2006, mengepalai Goldman Sachs juga ikut bersalah. Di bawah Paulson, Goldman Sachs membuat memasukkan hutang-hutang subprime menjadi paket-paket surat berharga dan rajin menjualnya kemana-mana. (Walaupun namanya surat berharga, kalau kena kasus subprime, menjadi tidak berharga lagi). Saya tidak berani bertaruh bahwa Paulson bisa diseret ke pengadilan. Mana ada penggede bisa ke pengadilan. Tetapi siapa tahu?


KE(TIDAK)BIJAKAN NEGARA - INDONESIA
Di Indonesia pemerintah mau melakukan ke(tidak)bijaksanaan untuk menaikkan harga premium. Bohong-membohong terjadi. Seperti biasa, isu perbedaan kelas disodorkan, dan salah lagi.

Ini saya sitirkan omongan Wapes dari Suara Karya berjudul: Pembatasan Dapat Hemat Subsidi Rp 6 Triliun (http://www.suarakarya-online.com/news.html?id=187968):

"Kita tidak ingin merugikan rakyat kecil, tidak merugikan sepeda motor, tidak merugikan ojek, tidak merugikan taksi, tidak merugikan angkot, dan sebagainya," kata Wapres.

"Ya, kalau anda naik mercy, volvo, sudah bayarlah," ujarnya. Maksudnya kenaikan premium ini wajar untuk memaksa para pemilik mobil mewah menggunakan bahan bakar yang tidak disubsidi.

Komentar orang waras: “ Pak Wapres, orang yang punya mobil mewah, BMW, Mercy, Volvo, uang bukan jadi kendala lagi. Mereka sudah tidak pakai premium lagi, bahkan mereka banyak yang tidak percaya pada Pertamax, Pertamax Plus atau Fastron. Mereka lebih percaya pada Shell atau Petronas, apalagi oli Syntium 5000”. Bukan promosi. Silahkan coba pakai oli Syntium 5000 dengan BBM shell super, anda akan tahu bedanya.

Kembali pada soal pencabutan subsidi bensin, jadi....., yang akan terkena dampaknya adalah kelompok yang disebut sebagai kelompok yang tidak dirugikan, ojek, motor dan angkutan umum. Kemudian, dampak ini akan menjalar ke harga bahan pokok dan bahan lainnya akibat naiknya biaya transportasi, selanjutnya effek domino memukul sektor lain.

Kemelut BBM di Indonesia akan terus berlangsung karena ke(tidak)bijakan investasi migas di Indonesia masih seperti sekarang. Banyak wilayah kontrak bagi hasil yang ditawarkan beberapa tahun ini, dan jarang sekali pemain besar seperti ExxonMobil, ConocoPhillips, BP, ikut serta. Kebanyakan pemain-pemain kecil dan spekulan yang tidak punya duit untuk memenuhi komitmen eksplorasinya. Tujuan para spekulan ini hanya untuk menguasai daerah konsesi (wilayah kerja), kemudian dijual lagi. Rapor merah untuk KPS (Kontraktor Production Sharing). Para pemain besarpun banyak melakukan blunder. Lapangan Belanak yang direncanakan berproduksi 85,000 bbl/hari, hanya mampu 15,000 bbl/hari, sedangkan investasinya mencapai $1 milyar dan membengkak karena problem mercury yang tidak diduga atau memang disembunyikan. Proyek LNG Tangguh BP, yang terlalu lama ditangguhkan, akhirnya jalan juga. Mungkin tidak terlalu menguntungkan karena harga jual LNG ke Cina rendah dan banyak saingan, terutama dari Qatar.

Struktur fiskal di sektor migas Indonesia tidak menarik, bagi yang mengerti dan ingin menjalankan bisnis migas untuk jangka panjang. Bagi yang tidak mengerti, seperti pemain kecil yang tidak punya cukup staf ahli, mereka terjebak masuk ke bisnis eksplorasi dan eksploitasi (E&P) migas. Isu utama yang menghadang adalah sistem dan aturan perpajakan yang tumpang tindih antara Departemen Energi dan Sumber Daya Alam (ESDM) dengan Departemen Keuangan (Pajak). Misalnya, menurut kontrak Production Sharing Migas, industri hulu migas dibebaskan dari semua pajak kecuali PPh, pajak atas bunga, royalty dan deviden. Sedangkan bea masuk import, PPn, dan lainnya dibebaskan. Pada prakteknya bagaimana?

BP MIGAS yang menandatangani kontrak dengan KPS, berperan sebagai wakil pemerintah. Ketua BP MIGAS bertanggung jawab langsung kepada presiden. Bagi yang suka memadan-madankan, maka bisa dikatakan bahwa posisi BP MIGAS sejajar dengan Departemen, baik Dept. Keuangan (dengan jajaran bea cukai/pajaknya) atau Dept. ESDM. Pada prakteknya kepala BP MIGAS kalah pamor dengan para mentri, akibatnya ketika perjanjian kontrak KPS dilanggar pemerintah (cq. Dirjen Pajak) maka BP MIGAS tidak berani berbuat apa-apa. Misalnya mengenai bea masuk import, KPS harus membayar. Dulu ketika jamannya Pertamina-BPKKA prihal import barang diatur dalam master-list Pertamina dan tidak kena bea masuk. Karena Pertamina sudah menjadi perusahaan terbatas maka aturan bebas bea import sepertinya hilang.

KPS juga harus membayar bea masuk semua alat (rig misalnya) yang akan disewa dan didatangkan dari luar negri. Biaya bea masuk ini lebih besar dari dari biaya sewanya sendiri. Apa tidak gila? Memang kalau barang-barang itu di-reexport lagi, uang itu akan kembali (kadang tidak dalam bentuk uang tetapi bisa dikreditkan untuk pajak dikemudian hari) tetapi intinya KPS harus menyediakan tambahan modal untuk menutup hal yang sebelumnya tidak diperhitungkan. Bagi perusahaan yang masih dalam fase eksplorasi, dimana tidak ada revenue, cash flow masih merah, hal ini sangat memberatkan. Ada lagi untuk mencari dana kredit semakin sulit. Itulah sebabnya menurut perkiraan orang waras bahwa target SBY untuk produksi minyak 1.0350 juta bbl/hari mustahil tercapai.

Lain kali kita akan bahas mengenai carut-marut perundang-undangan di sektor migas. Intinya, sudah kebanyakan undang-undang, tumpang tindih, saling, berbenturan dan harus dikurang. Dengan kata lain, tidak perlu lagi undang-undang dan lembaga pembuat undang-undang.

Ada berita di Media Indonesia hari Senin 10 Desember 2007 lalu yang berjudul “Hari Pemberantasan Korupsi Internasional, Hari yang Paling Memprihatinkan”. Tulisan ini dalam rangka hari antikorupsi ( http://www.mediaindonesia.com/ ), dan mengenai tingkat korupsi di Indonesia. Posisi ter atas dipegang oleh jajaran Polisi dengan skor 4.2. Posisi ke II dipegang oleh parlemen (DPR) dan peradilan dengan skor 4.1. Dan posisi ke III dipegang oleh partai politik dengan skor 4.0. Di situs EOWI (Ekonomi Orang Waras dan Investasi) sejak berdirinya kita sudah menyebutkan: Ada penipu kecil, penipu ulung, politikus dan Cut Zahara Fonna. Jangan heran kalau kami menganjurkan andaikata anda kecurian, kerampokan, tidak usah ke polisi, karena anda akan mengeluarkan biaya yang lebih banyak lagi. Juga jangan bekerja sama dengan polisi untuk masalah keamanan, lebih baik dengan satpam. Dan pilih kursi kosong ketika pemilu nanti. Apakah anda mau memilih orang yang dari kelompok terkorup nomer III untuk meningkat menjadi terkorup nomer II dan membuat anda lebih miskin atau sengsara? Tunjangan perawatan rumah seorang anggota DPR adalah Rp 13 juta/bulan (Media Indonesia: Mulai Januari, DPR 'Diguyur' Tunjangan Rumah Rp13 Juta, http://www.mediaindonesia.com/). Artinya lebih dari 13 kali UMR Jakarta. Saya pikir trend kedepan, tidak ada lagi korupsi di DPR, melainkan pengayaan diri mereka secara legal. Caranya sama dengan menambah tunjangan ini-itu, dan semuanya legal didukung dengan undang-undang. Lha mereka yang bikin undang-undang kok. Tidak usah repot korupsi, bukan? Oleh sebab itu saya mengajak untuk mempopulerkan Gerakan Pilih Kursi Kosong untuk pemilu 2009. Datanglah anda ke tempat pemilihan dan coblos banyak-banyak calon supaya suara anda tidak berlaku. Itulah makna Pilih Kursi Kosong. Anda berpartisipasi untuk memilih kursi kosong.


REVIEW PASAR SAHAM (CALM BEFORE THE STORM)
Dalam 2 minggu ini pasar mengalami rebound (Chart-1). RSI sudah mencapai 60an. Indeks VIX juga menurun (Chart-2), pasar tenang. Walaupun ada resistance yang cukup kuat di 13700 untuk indeks Dow Industrial, kemungkinan level ini bisa ditembus karena Level berikutnya 13,800 dan 13,950. Santa Clause rally mungkin ada, mungkin juga tidak. The Fed akan menurunkan suku bunganya pada tanggal 11 Desember 2007 ini. Pasar mungkin akan menyambutnya secara emosional. Kalau hal yang emosional ini terjadi, maka obat the Fed bisa bekerja sampai 2 bulan, dan pasar akan bullish atau sideway selama 2 bulan, Desember 2007 sampai February 2008, seperti yang terjadi beberapa bulan lalu. Dari segi kebiasaan tahunan, nampaknya rentang waktu ini cukup masuk di akal. Jadi bagi yang mau melakukan shorting, harus memperhatikan hal ini.

Chart 1 (klik untuk memperbesar)


Chart 2 (klik untuk memperbesar)

Yen Carry Traders nampaknya masih punya ruang untuk membenturkan Yen indeks ke batas bawah koridor bullish Yen indeks (Chart-3). Kira-kira masih ada waktu 2 minggu untuk bullish.


Chart 3 (klik untuk memperbesar)

Bagi saya, selama masa tenang ini, saya akan mulai mengumpulkan posisi short dan mempertahankan (untuk sementara waktu) posisi long. Pada posisi long, sebaiknya tidak terlalu lama memegang saham finansial, properties dan emerging market. Saya sendiri sudah melepas semua posisi long di sektor finansial. Lumayan dengan option, bisa untung 30%-50% hanya dalam 2 minggu. Sedangkan posisi long untuk sektor emas dan perak, saya berani pegang lebih lama. Gammon Lake (GRS), Metalline (MMG), Aluminium China (ACH) dan Seabridge (SA), masih saya pegang. Saya akan menambah posisi sektor logam mulia dan pertambangan.


MEMBIDIK DEAD CAT BOUNCE
Ada tiga hal yang membuat saham naik:
1. Ekonomi
2. Kinerja perusahaan
3. Emosi pasar

Untuk saham di bawah ini, seperti sektor Transportasi di US - IYT, dengan ekonomi yang melambat, jasa transportasi akan berkurang kesibukannya mengantar barang-barang. Revenue akan berkurang, demikian juga laba. Jadi fundamental bearish, emosional bullish. Jadi tinggal tunggu kapan pengaruh doping Ben Bernanke habis. Saat itulah dimulai lagi berpesta.

Untuk mengambil posisi short untuk saham-saham/ETF di bawah ini, saya akan menunggu setelah pengumuman penurunan suku bunga the Fed. Saya tidak suka kejutan. Kalau reaksi pasar berlebihan dan pasar rally dengan kuat, maka semua analisa di bawah ini tidak berlaku dan harus ditinjau lagi.

IYT saat ini, pada hari Senin 10 Desember 2007, ditutup pada level 88. Resistance pada level 90 yang relatif kuat. Selama 2 minggu ini naik 12%. RSI masih belum overbought. Tetapi harus diingat bahwa saat ini bukan bull market. Jadi IYT bisa balik arah,oleh sebab itu saya akan mulai mengkoleksi posisi short pada level 88 – 91, kemudian menunggu apakah IYT akan naik terus. Andaikata ada tanda-tanda IYT kehabisan tenaga maka posisi short itu akan ditambah. Saya meragukan bahwa IYT bisa menembus level 90. Pada rebounce bulan Oktober saja, IYT tidak bisa mengikuti jejak Dow Industrial atau S&P500. Jadi sulit untuk mengatakan bahwa IYT bisa menembus level 90. Favorit saya adalah June $90 put.

Yang saya tidak suka terjun langsung di IYT saat ini ialah MACD indikator masih menunjukkan arah bullish dan belum memberikan konfirmasi untuk masuk di posisi short. Oleh sebab itu sebaiknya tunggu setelah pengumuman suku bunga the Fed dan diamati lagi.


Chart 4 (klik untuk memperbesar)

Berikutnya adalah saham home improvement retail Lowe (LOW). Sejak Oktober lalu saya short dengan option $ 27.5 Jan 09 put. Tetapi saya lepas ketika pasar sudah oversold 2 minggu lalu. Saya pikir sudah saatnya masuk kembali dengan posisi short yang mirip, $25 Jan 09 put. Tanggal 11 Desember 07 lalu, option ini ditutup pada level $3.70. Saya pilih Jan 09 sebagai expiry datenya karena antara expiry dat Juli 08 dan Jan 09 tidak banyak bedanya.

Sama kasusnya dengan IYT, yang saya tidak suka terjun langsung di LOW saat ini ialah MACD indikator masih menunjukkan arah bullish dan belum memberikan konfirmasi untuk masuk di posisi short. Oleh sebab itu sebaiknya tunggu setelah pengumuman suku bunga the Fed dan diamati lagi.


Chart 5 (klik untuk memperbesar)

Hal yang sama berlaku untuk ETF Consumer Discretionary XLY (Chart-6). $36 Jan 09 put option pada hari Senin 11 Desember lalu ditutup pada level $3.50.

Seperti halnya IYT dan LOW, yang saya tidak suka terjun langsung di XLY saat ini ialah MACD indikator masih menunjukkan arah bullish dan belum memberikan konfirmasi untuk masuk di posisi short. Oleh sebab itu sebaiknya tunggu setelah pengumuman suku bunga the Fed dan diamati lagi.


Chart 6


SEKTOR EMAS DAN PERAK
Sektor saham emas Gold Bugs (Chart-7) nampak sedang mengambil nafas untuk rally berikutnya (kalau ada). Paling tidak untuk posisi long saya berani agak berlama-lama untuk sektor ini. Setelah selama 1.5 tahun berada fase konsolidasi, kita bisa berharap sektor ini akan mengalami masa bullish yang sebanding lamanya. Pada artikel sebelumnya saya menyebutkan beberapa saham seperti Gammon Lake (GRS), Seabridge (SA) dan Metalline (MMG). Saham-saham ini telah mengalami koreksi yang cukup dalam. Artinya perpindahan saham dari tangan investor yang berhati lemah ke yang hati singa cukup banyak. Untuk mengambil lagi saham dari tangan investor berhati singa perlu keberanian membuat bid, sehingga potensi reboundnya pun diharapkan cukup menjanjikan. Secara teknikal saham-saham ini punya potensi naik: GFI, KCG, EXK, AZK. Saya tidak terlalu memikirkan fundamental, karena kenaikan emas dari $650/oz ke $800/oz cukup untuk sementara tidak membicarakan fundamental.


Chart 7 (klik untuk memperbesar)


DOLLAR MAU BALIK ARAH?
Economist edisi 1 Desember 2007 lalu, bercover depan tentang nyungsepnya dollar (lihat Gambar-1). Ada yang disebut Cover Page Reversal Indicator. Artinya kalau suatu isu, dalam hal ini jatuhnya nilai dollar, sudah mejadi topik majalah dan masuk ke sampul sebuah majalah maka itu adalah tanda akan terjadinya perubahan arah. Dalam hal ini dollar akan menguat. Alasannya bahwa jurnalis adalah orang yang terakhir tahu berita.

Saya meragukan bahwa US dollar akan menguat. Secara fundamental tidak mendukung. Maksudnya sampai sekarang belum banyak bank-bank sentral lain yang ikut secara agresif menurunkan suku bunganya. Iran bahkan sudah resmi tidak mau menerima pembayaran dalam US dollar. Secara teknikal mungkin bisa. Tetapi Chart-8 tidak menunjukkan hal yang istimewa untuk rebound yang berarti bagi US dollar. Andaikata US dollar indeks bisa menembus 80 maka rebounce bisa berlangsung menjadi fase bullish. Kalau US dollar terus melemah dan tembus ke bawah level 70, maka kemungkinan nyungsep terus semakin besar.

Gambar 1 (klik untuk memperbesar)


Chart 8 (klik untuk memperbesar)


RENUNGAN
Renungan kali ini pendek saja. Indonesia telah melakukan pemilihan umum yang pertama yang paling demokratis. Hal ini mendudukkan Indonesia pada posisi ke III negara terbesar di dunia, setelah India, US. Apa implikasinya?

Kata para pakar ilmu sosial-politik: “Powers tend to corrupt.”
Konsekwensi logisnya: “More people with power, lead to more corruption

Kalau kekuasaan cenderung untuk korup, maka banyak orang yang punya kekuasaan berarti makin banyak korupsi. Itulah gambaran demokrasi.

DPR, Presiden dan pemerintahan sekarang ini dipilih secara demokratis dari kelompok institusi yang terkorup nomer III (partai politik), pemilihannya di organisir KPU (Komisi Pemilihan Umum) yang ketuanya sekarang meringkuk dipenjara karena korupsi, apakah anda mengharapkan hasilnya bukan lembaga yang korup?

Untuk pemilu 2009 yang akan datang, apakah anda masih ingin memilih memberi kekuasaan kepada orang dari kelompok/institusi yang paling korup ke III - partai politik, agar mereka menjadi paling korup ke II - parlemen?

Saya memutuskan untuk memilih kursi kosong. Apakah anda juga?

Sampai disini untuk minggu ini. Jaga kesehatan anda tabungan dan investasi anda baik-baik. Semoga anda sukses.

Jakarta 11 Desember 2007.
Sekiranya tulisan di atas dan tulisan sebelumnya cukup menstimulir intelektual anda, ceritakan situs ini kepada rekan, teman dan saudara anda supaya mereka juga terstimulir intelektualnya.

Saturday, December 1, 2007

MONITORING KRISIS EKONOMI - XIII

(Minggu ke I, Desember 2007)

BEAR MARKET RALLY – OVERSOLD RALLY

Topik Kali Ini

REVIEW PASAR SAHAM - OVERSOLD RALLY
KARAKTERISTIK BEAR MARKET
EMAS, PERAK DAN BAHAN KOMODITI
RENUNGAN


REVIEW PASAR SAHAM - OVERSOLD RALLY

Pada minggu lalu saya sudah mewanti-wanti akan kondisi pasar yang sudah sangat oversold terutama disektor finansial.

Ada kemungkinan pasar akan rebounce karena hari sales nasional (Black Friday) di US Jumat lalu tanggal 23 November 2007 setelah Thanks Giving Day, nampak ramai dimeriahkan oleh para pembeli yang menyerbu toko-toko.”

Saya akan gunakan masa sekarang sampai akhir tahun untuk membuang posisi short karena pasar sudah cukup bearish (lihat Chart-1, pada artikel ini) dan mulai mengumpulkan saham-saham emas yang mungkin akan mengakhiri koreksi jangka pendeknya. Investor yang bullish sudah mendekati level pada bulan Agustus 2007 lalu. Ada baiknya memasang kuda-kuda jurus kontrarian.”


Chart 1 Posisi Bull Percentage S&P 500 minggu lalu

Ketika saya melihat arus balik, rebounce terjadi dan posting di Forum KlubSaham.Com, ada seorang rekan bertanya: “Lho katanya resesi?”.

US memang sudah/menjelang resesi. Kata sudah dan menjelang, sangat tergantung dengan cara apa anda mengukurnya. Yang kita lihat sekarang ini (tentang market rebounce) adalah oversold rally atau bear market rally. Penjelasannya adalah sebagai berikut:

Pada minggu lalu indeks persentase bull untuk saham-saham S&P mencapai level 36% (Chart-1 dari artikel minggu lalu). Lebih ekstrim lagi untuk sektor finansial (Chart-2). Level yang dicapai adalah 16%. Level yang sangat ekstrim ini biasanya tidak stabil. Tekanan/stress di pasar sudah terlalu kuat. Hampir semua pemain pasar bear. Bull sudah pada level minimum. Sehingga peluang pelaku pasar yang menyeberang dari kubu bull ke kubu bear sudah sangat kecil. Akibatnya, kecenderungannya adalah potensi penyeberangan dari kubu bear lebih tinggi dari pada penyeberangan ke kubu bear. Jumlah bear berpotensi mengurang dan jumlah bull berpotensi bertambah menjadi lebih banyak. Sedikit perubahan (kenaikan) bull percentage index, akan membuat harga saham melonjak. Pasar akan melakukan perlawanan balik untuk mengurangi stress. Dan terjadilah rebounce.


Chart 2

Rally seperti ini sangat emosional dan tidak didukung oleh pikiran waras sama sekali. Misalnya pada hari Selasa 27 November 2007, indeks Dow Industrial naik lebih dari 300 point. Pada hari itu Citigroup naik 6.5% walaupun hari sebelumnya ada berita bahwa Citigroup akan mengurangi karyawannya sebanyak 45000 orang. Jumlah 45000 orang itu besar. Dengan kata lain Citigroup akan menciutkan operasinya.


http://www.marketwatch.com/news/story/story.aspx?guid=%7B548232D4%2D19F0%2D4EB5%2D8192%2D9AE67C5D2983%7D&siteid=rss.

Memang, pada hari itu, tanggal 27 November ada berita bahwa Citigroup akan memperoleh suntikan dana $ 7.5 milyar dari Abu Dhabi.

http://www.marketwatch.com/News/Story/citigroup-gets-75-bln-infusion/story.aspx?guid=%7BEE380D20%2DB249%2D4399%2DA1BE%2D52061D9B273F%7D.

Tetapi harus diingat bahwa operasi Citigroup akan mengkerut. Apakah ini bisa menjadi justifikasi rally. Tidak hanya itu, hampir semua sektor hari itu mengalami rally. Apa kaitannya sektor-sektor lain dengan Citigroup? Rally karena bersimpati? Oleh sebab itu rally semacam ini disebut rally oversold. Tidak ada kaitannya dengan fundamental pasar.

Rally akan berlangsung terus, mungkin bisa mencapai bull percentage di atas 50% sebelum pasar kembali pada jalur menurunnya. Target saya kali ini Dow Industrial akan mengalami resistansi yang kuat pada level 13600 – 13700. Ada 50 day MA, beberapa peaks, Fib retracement 62% dan bolliger band atas ada di level 13600 - 13700. Andaikata level ini bisa tercapai, saya akan membuang posisi long dan kembali ke posisi short untuk saham-saham retail, finansial dan real estate. Secara mekanistik, kelanjutan rally ini sampai mencapai level 13600 – 13700 didukung sentimen positif dari penurunan suku bunga the Fed pada tanggal 11 Desember yang akan datang. Menurut saya, penurunan suku bunga the Fed tidak akan mempengaruhi tren utama dari periode bear sekarang ini.


Chart 3

Secara fundamental, pasar masih akan terus bearish, sampai masalah kredit macet ini memperoleh solusi dan investor berani menyalurkan kredit. Saat ini banyak hutang yang menumpuk di bank tidak bisa dijual kepada investor karena kepercayaan investor terhadap bank rendah. Akibatnya solvency dari bank turun. Bantuan liquiditas oleh bank sentral tidak membantu. Lihat saja kasus BLBI di Indonesia. Jepang sudah 17 tahun masih belum beranjak dari kemelut perbankannya. US harus membiarkan bank-bank dan institusi keuangan bankrut sebagai hukuman atas dosa yang dibuatnya sendiri, yaitu dosa meloloskan kredit kepada nasabah yang tidak mampu bayar.

KARAKTERISTIK BEAR MARKET
Untuk menghadapi pertempuran di bear market, kita harus mengenal medannya. Walaupun setiap bear market mempunyai ciri tersendiri, mereka punya juga persamaan. Oleh sebab itu ada baiknya kita pelajari satu kasus periode bear market.

Kalau kita kaji bear market tahun 2000 – 2003, ada tren utamanya dan ada naik-turun yang dramatis (Chart-4). Chart-4 ini adalah grafik mingguan indeks harga saham Dow Industrial Average. Bisa dikatakan ada 6 kali pasar terjun bebas bagai air terjun dan setelah sampai di bottomnya, tanpa basa-basi lagi, langsung diikuti rally.


Chart 4

Setiap kali pasar terjun bebas, volatility naik dan indeks saham mencapai level akhir sebelum reversalnya selalu lebih rendah dari titik ter-rendah sebelumnya (lower low). Dan ketika rebound, peak (level tertinggi) indeks harga saham ini selalu lebih rendah dari peak sebelumnya. Pasar bisa dikatakan overbought ketika RSI (14 wk) mencapai level sedikit di atas 50. Seringnya RSI (14wk) berada di bawah level 50. Untuk menentukan oversold, indikator RSI (14 wk) pada level lebih rendah dari 40.

Angka-angka seperti RSI (14 wk) lebih rendah dari 40, untuk oversold; RSI (14 wk) lebih tinggi dari 53 untuk overbought, dan lain sebagainya harus dilihat sebagai angka empiris. Bisa saja angka ini berubah untuk masa bear market yang berbeda. Paling tidak, kajian ini bisa membantu kita untuk menyiapkan strategi trading. Menentukan saat, kapan harus mengurangi atau menambah posisi short; dan juga kapan harus mengurangi/menambah posisi long. Dalam masa pasar bear tahun 2000- 2003, saya relatif sukses melakukan trading.

Pertanyaan berikutnya: "Apakah the Fed dapat mempengaruhi pasar?”
Jawabnya: “Tidak”.

Kita lihat Chart di bawah ini. Bursa saham mulai menunjukkan gejala bearish pada awal 2000. The Fed mulai memotong suku bunganya pada Januari 2001. Selama setahun suku bunga the Fed dipangkas secara aggressive dari 6.5% ke 1.75% di bulan Desember 2001.


Chart 5

Kalau dilihat walaupun secara aggressive selama tahun 2001 the Fed menurunkan suku bunganya ke 1.75%, kemudian dilanjutkan sampai mejadi 1% di tahun 2003, bursa saham tetap bearish. Penurunan suku bunga the Fed tidak menolong.

Dengan melihat sejarah 7 tahun lalu, mungkin kita bisa mengerti mana yang mitos (penurunan suku bunga the Fed bisa membalikkan dari bear market ke bull market) dan mana yang kenyataan. Dengan demikian bisa direncanakan strategi yang lebih baik.

Ada ungkapan: “Bulls make money, Bears make money, Pigs get slaughtered.” Artinya dalam periode bear market atau bull market (apa lagi bear market), sebaiknya jangan terlalu lama memegang posisi long atau short. Harus tahu kapan dari keluar dari suatu posisi. Kalau tidak, nasibnya seperti babi di rumah jagal. Setiap orang yang menceburkan diri ke pasar saham harus mengerti resiko akan dihadapinya jika dia tidak siap. Yaitu menanggung rugi.

EMAS, PERAK DAN BAHAN KOMODITI
Nampaknya Perak dan emas sudah tidak sejalan dengan bursa saham. Minggu lalu, pada saat bursa saham mengalami rally, emas dan perak mengalami koreksi (Chart-6 sampai Chart-8). Dan pada akhir minggu lalu sektor emas dan perak membentur supportnya. Jadi punya peluang rebound. Diperkirakan rebound kali ini merupakan kelanjutan rally yang berlangsung sejak Juli 2007 lalu. Emas bisa melesat ke level $1000/oz.


Chart 6


Chart 7


Chart 8


Secara mekanistik emosional, penurunan suku bunga the Fed pada 11 Desember 2007 yang akan datang, akan memicu rally emas kembali. Saya yakin the Fed akan menurunkan suku bunganya lagi. Paling tidak 25 basis poin. Mungkin bisa lebih, walaupun saya ragu akan hal ini. ECB kemungkinan juga akan mengikuti jejak the Fed, karena Euro sudah terlalu kuat sehingga barang-barang Eropa menjadi tidak kompetitif dan juga untuk membantu liquiditas di Eropa yang terkena credit crunch. Walaupun saya tidak terlalu yakin bahwa peluang ECB menurunkan suku bunganya cukup besar, saya harus faktorkan dalam melihat situasi di masa beberapa bulan ke depan. Yang saya kurang yakin ialah dampak penurunan suku bunga the Fed. Apakah akan berdampak negatif terhadap bursa saham, atau positif. Sebab penurunan suku bunga the Fed akan membuat US dollar melemah, termasuk terhadap Yen Jepang. Hal ini akan membuat nyali carry trader ciut. Penguatan Yen akan membuat hutang carry trader naik nilainya. Oleh sebab itu untuk saham saya pikir analisa teknikal menjadi barometer yang penting untuk menentukan arah pasar.

Untuk sektor emas, saya sudah mengkoleksi Gammon Resources (GRS), Seabridge (SA), Metalline Mining (MMG). Masih ada beberapa saham emas dan perak dan call optionnya yang akan saya koleksi minggu depan. Khusus untuk call option saya pikir Barrick dan Newmont dengan expiry date Juni-July 2008 cukup baik untuk dikoleksi.

Di sektor komoditi nampak sudah ada gejala bearish. Untuk tembaga misalnya, koreksi ditandai oleh lower low dan lower high (Chart-8). Demikian juga dengan aluminium (Chart-9) menunjukkan gejala awal dari bear market. Dalam keadaan seperti ini, memegang posisi long untuk jangka panjang adalah koyol. Bisa terpanggang kerugian.


Chart 9


Baik tembaga atau aluminium adalah indikator ekonomi global. Karena kedua bahan ini banyak digunakan untuk pembangunan infrastruktur, bangunan (rumah/gedung), kendaraan, dan alat berat. Kalau ekonomi melambat, pembangunan infrastruktur, bangunan atau barang modal menyurut, maka permintaan atas logam dasar seperti tembaga dan aluminium juga menyurut. Jadi kesimpulan bahwa ekonomi dunia mengalami perlambatan dan menuju resesi, ditunjang oleh data pasar logam dasar.

Kita bisa memasang posisi long jangka pendek untuk tembaga dan sahamnya seperti Freeport (FCX). Ini sifatnya sementara, karena dilatar-belakangi oleh oversold rebounce bukan fundamental. Saat ini saya memegang Aluminium Corp. of China (ACH), dengan dasar pemikiran oversold rebounce saham di Cina dan Hong Kong. Harus dipertimbangkan untuk angkat kaki dari saham aluminium ini kalau sudah cukup memperoleh untung.


Chart 10


Bahan komoditi lain yaitu minyak, masih belum menampakkan gejala bearish untuk tren utamanya. Akan tetapi, nampaknya sudah siap untuk koreksi (Chart-11). Saya tidak tahu apakah saham minyak akan ikut terkoreksi atau ikut saham-saham lain yang sedang rally?

Chart-11


RENUNGAN
Kemungkinan besar dalam 2-5 tahun mendatang pasar saham akan berada dalam periode secular bear market. Sejarah membuktikan bahwa bahwa the Fed dan bank-bank sentral tidak bisa membalikkan secular bear market menjadi bull market dengan menurunkan suku bunganya. Orang boleh percaya. Tetapi kenyataannya tidak demikian.

Pada periode bear market, investor harus menjadi trader. Dalam pengertian, tahu kapan harus memasang posisi long dan kapan harus pemasang kuda-kuda short. Peluang untuk memperoleh keuntungan selalu ada. Atau kalau takut, ia harus minggir saja menjadi penonton. Uang disimpan di tabungan. Tidak untung atau tidak punya resiko rugi. Hanya nilai tabungannya turun karena bank-bank sentral bisa dipastikan akan mencetak uang seakan tiada hari esok.

Sampai disini untuk minggu ini. Jaga kesehatan anda tabungan dan investasi anda baik-baik. Semoga anda sukses.

Jakarta 1 December 2007.
Sekiranya tulisan di atas dan tulisan sebelumnya cukup menstimulir intelektual anda, ceritakan situs ini kepada rekan, teman dan saudara anda supaya mereka juga terstimulir intelektualnya.


Sunday, November 25, 2007

MONITORING KRISIS EKONOMI - XII

(Minggu ke IV, November 2007)

CINA DALAM SOROTAN

Topik Kali Ini
NAGA RAKUS ATAU ELANG BONDOL RAKUS?
NAGA YANG MAKMUR?
REVIEW PASAR SAHAM
DALAM NEGRI: KOMENTAR ATAS ISI KORAN


NAGA RAKUS ATAU ELANG BONDOL RAKUS?
Pada bulan puasa Ramadhan beberapa waktu lalu saya ke Cina, dari Beijing ke Hohhot, Baotou di Inner Mongolia (lihat peta, Gambar-1) tempatnya daerah pertambangan berbagai mineral serta tempat asal Gengis Khan. Walaupun perjalanan ini bersifat cari angin dan tidak ada kaitannya dengan investasi, tetapi banyak informasi yang berkaitan dengan investasi dan ekonomi yang bisa didapat dalam perjalanan ini. Selain itu saya baru tahu bahwa orang Cina utara dan yang agak be barat jauh lebih cantik dari pada Cina keturunan di Indonesia yang kebanyakan dari selatan.


Gambar 1

Cina mengalami transformasi yang spektakular dalam beberapa dekade ini. Kalau kita pergi ke Beijing 15-20 tahun lalu, maka jalan raya banyak dipenuhi sepeda. Paling tidak gambaran itu merupakan sterio-type dari Cina. Sekarang pemandangan kemacetan jalan dimana-mana. Mobil Audi, Mercides, WV dimana-mana. Pertumbuhan di atas 10% selama bertahun-tahun bukan omong kosong. Pertanyaannya apakah Cina mengalami bubble? Dan kalau memang mengalami bubble, pertanyaannya lagi ialah: seberapa besar? Kalau meletus, bagaimana dampaknya terhadap perekonomian dunia?

Untuk menjawab pertanyaan itu semua, kita bisa lihat statistik konsumsi, produksi dan juga pertumbuhannya. GDP Cina kira-kira 4% dari GDP dunia. Perhatikan baik-baik angka 4% ini. Sebab angka ini didominasi oleh konsumsi dan merupakan acuan yang akan kita bandingkan dengan angka “konsumsi” lainnya.

Cina mengkonsumsi 9% produksi minyak mentah dunia. Bandingkan US dengan GDP 20% dunia mengkonsumsi 20% produksi minyak dunia. Indonesia dengan GDP 0.4% dunia, konsumsi minyaknya 1.5% produksi dunia sedang GDPnya 0.4% dunia. Pola konsumsi minyak China adalah typikal pola konsumsi negara yang mengandalkan eksport. Di negara maju seperti US dan Jerman, konsumsi minyaknya sebanding dengan GDPnya (lihat Tabel-1 di bawah).


Cina juga dikenal sebagai negara yang lapar dan rakus mengkonsumsi bahan komoditi, sehingga bahan komoditi melonjak harganya. Kita lihat. Cina mengkonsumsi 20% produksi aluminum dunia, 30%-35% besi, bijih besi dan batu bara, serta 45% dari produksi semen dunia. Khusus mengenai batu-bara, saya melihat sendiri, sepanjang perjalanan bus dari Bautou ke Hohhot, berkuda dan ber-onta di sekitar gurun Gobi, sering dijumpai iring-iringan truk besar mengangkut batu-bara. Jadi kalau dilihat konsumsi bahan-bahan ini seakan 4-10 kali dibandingkan GDP. Jangan heran kalau pertumbuhan GDPnya selama beberapa dekade ini selalu di atas 10%. Konsumsi bahan-bahan ini, kecuali semen, bukan untuk konsumsi sendiri, melainkan untuk eksport. Pertumbuhan industri di Cina mencapai 23%. Indonesia yang hanya 2.6% kelihatan kerdil. Jangan dibandingkan dengan US yang sudah tidak bisa tumbuh lagi industrinya terutama manufakturing.

Pertumbuhan industri Cina yang demikian pesatnya sebenarnya lebih banyak untuk eksport bukan untuk konsumsi dalam negri. Dalam persentase GDP, eksport Cina kurang lebih sama dengan Indonesia, yaitu sedikit kurang dari 40% dari GDP. Walaupun industri kedua mempunyai persamaan yaitu untuk eksport, tetapi ada perbedaan yang mendasar dari apa yang dieksport kedua negara ini. Cina mengeksport barang jadi, sedangkan Indonesia mengeksport bahan mentah. Cina memberikan nilai tambah atas bahan-bahan yang diimportnya dan menciptakan banyak lapangan kerja. Sedang Indonesia hanya menjual barang yang dihasilkan dari dalam buminya, dan menciptakan sedikit lapangan kerja (rata-rata industri pertambangan adalah capital intensive). Itu perbedaan yang mendasar.

Data Statistik Cina (2006)
GDP per kapita:: $ 2100
GDP – Kemampuan daya beli: $7,800 per kapita
Populasi: 1,322 juta
Pertumbuhan Industri: 22.9%
Eksport: $ 1 triliun (38% GDP)
Neraca Berjalan: $249.9 billion (9% GDP)
Public debt: 22.1% of GDP
Debt - external: $315 billion
Exports - partners: US 21%, Hong Kong 16%, Jepang 9.5%, Korea Selatan 4.6%, Jerman 4.2% (2006)

Data Statistik Indonesia (2006)
GDP per kapita: $ 1,200
GDP – Kemampuan daya beli: $3,900 per kapita
Populasi: 234,693,997
Pertumbuhan Industri: 2.6%
Eksport:: $102.7 milyar (37% GDP)
Neraca Berjalan: $9.686 billion (35% GDP)
Public debt: 38.6% of GDP
Debt - external: $130.2 billion

Eksport barang-barang jadi/manufakturing merupakan sasaran utama ekonomi Cina terlihat dengan besarnya produksi listrik Cina yang mencapai sekitar 280 ribu MW (250 juta kWh per tahun, tahun 2006) dan tumbuh hampir 20% pertahunnya. Kapasitas terpasang pembangkit listriknya mencapai 600 ribu MW. Produksi listrik Indonesia nampak kerdil dibandingkan Cina. Saat ini Indonesia hanya memproduksi 15,000 MW dan akan dinaikkan menjadi 21,000 MW ditahun 2025. Kapasitas yang dibangun per tahunnya di Cina adalah tiga kali kapasitas di Indonesia. Besarnya konsumsi listrik ini terutama untuk industri.

Kita akan terlusuri kemana larinya barang-barang Cina ini. Yang pasti 21% ke US, 16% ke Hong Kong, 9% ke Jepang dan 4.6% ke Korea Selatan. Hong Kong bukan untuk di konsumsi sendiri. Negara bagian Cina yang kecil itu tidak akan bisa menelan eksport dari Cina. Jadi larinya adalah eksport lagi. Kemana? Sebagian besar ke US. Bagaimana dengan Jepang. Idem ditto. Eksport Jepang ke US 22.8% dari total eksport Jepang. Korea Selatan, sama juga. Akhirnya patut diduga bahwa ada porsi yang cukup besar dari bahan-bahan komoditi yang dibeli Cina bermuara ke US. Naga yang mengambil, elang bondol yang memakan. Bagaimana seandainya kalau elang bondong sudah sakit perut kena limbah subprime? Sang Naga belum bisa makan secara rakus.

NAGA YANG MAKMUR?
Kalau kita perhatikan orang-orang di jalan-jalan Beijing dan dibandingkan dengan di Jakarta, terdapat perbedaan yang menyolok. Di jalan-jalan Beijing, Bautou, Tian Jin atau Hohhot, pada siang hari tidak nampak orang yang menganggur, kalau ada orang, selalu ada yang dikerjakan. Hampir tidak nampak orang yang kongkow-kongkow menonton orang yang lalu lalang seperti menjadi pemandangan lumrah di setiap sudut Jakarta, jalan Thamrin, Sudirman atau Gatot Subroto. Orang bisa dibilang rajin. Mereka (orang-orang di Beijing dan kota-kota besar lainnya) baru nampak santai dan menikmati hidupnya setelah sore hari.

Saya katakan orang Cina rajin karena, misalnya dalam kasus onta dan kuda. Ketika saya menunggang onta di Gurun Gobi, awalnya saya enggan karena pengalaman di Arab, bahwa onta selalu bau pesing. Ketika di Gurun Gobi, onta-onta yang disewakan sama sekali tidak bau. Tentu saja hal yang demikian karena onta-onta tersebut sering dibersihkan dan kandangnya selalu bersih. Juga ketika di pasar malam kagetan Donghuamen di dekat Wangfujing di Beijing, yang menjual makanan exotic seperti kalajengking goreng, ulat goreng, belalang goreng dsb. Setelah para pedagang jajanan kaki lima selesai berjualan, mereka bersama-sama membersihkan jalan raya dan trotoar dengan detergen sehingga bersih sekali. Bandingkan dengan pedagang kaki-lima di Jakarta. Jorok.


Gambar 2: Naik Onta Gurun Gobi


Gambar 3: Pasar Kaget Wangfujing yang bersih

Saya sulit membandingkan mana yang lebih makmur antara Cina dan Indonesia dalam kaitannya dengan konsumsi. Mungkin karena yang saya lihat adalah middle class nya. Kemungkinan besar, presentase middle dan upper class Cina lebih banyak dari Indonesia. Harga makanan di Beijing lebih murah dari di Jakarta. Saya makan berlima di sebuah restoran sederhana di dekat hotel Novotel Beijing, sampai bersisa banyak yang kemudian dibawa pulang ke Hotel untuk sahur, hanya menghabiskan 150 Yuan (Rp 150 ribu). Saya tidak yakin anda akan memperoleh makanan dengan kwalitas dan jumlah yang sama di Ayam Suharti atau Mbok Berek.

Di bidang turisme, Kota Terlarang, Kuil Langit, Istana Musim Panas, Tembok Besar, Lapangan Tianamen dan tempat-tempat turis lainnya selalu penuh dikunjungi turis lokal. Lalu lintas Beijing selalu padat dan macet. Bahkan, katanya, Shanghai melarang mobil kecil untuk memasuki kota.


Gambar 4: Mongolian Horseman

Kemungkinan konsumsi Cina tidak diarahkan ke makanan atau pakaian. Mobil dan barang-barang elektronik, turisme lokal bisa menjadi muara konsumsi Cina. Tetapi mungkin tidak seberapa atau tidak merata. Di daerah Inner Mongolia, seperti Bautou atau Hohhot, keadaan tidak sekonsumtif di Beijing. Nampaknya arah konsumsi Cina tersalur ke properti dan saham. Properti di kota-kota besar dan saham yang dalam beberapa waktu ini naik dan sudah mencapai taraf bubble.

Penerbangan domestik nampak sibuk. Bandara Bautou yang besar itu nampak disesaki para calon penumpang. Saya pikir, bandara Adi Sucipto, Yogya, baik ukuran ataupun kapasitas menampung pemakai jasa penerbangan udara, tidak ada apa-apanya dibanding bandara Bautou. Bayangkan kota Bautou yang tidak dikenal di Indonesia itu, ternyata bandaranya sangat sibuk dipenuhi pemakai jasa penerbangan. Bisnis bergerak.


Gambar 5: Suasana di salah satu ruang tunggu (gate) di Terminal Bandara Bautou yang sibuk.

Secara singkat saya bisa menyimpulkan suatu teori bahwa Cina adalah mesin produksi dengan buruh-buruh yang rajin. Konsumsi Cina terbatas di kota-kota besar, dimana orang mulai menikmati hidup. Selebihnya hasil keringat mereka lari ke tabungan, properti dan saham. Pasar produk orang-orang Cina ini larinya ke US. Oleh sebab sebab itu jika konsumsi di US melambat, pabrik-pabrik di Cina juga berhenti (melambat). Jika pabrik-pabrik di Cina maka permintaan bahan komoditas juga turun.

Pada perjalanan pulang tour dari Kuil Langit (Temple of Heaven) teman saya mengambil foto sebuah toko di depan pintu keluar timur Kuil Langit. Kami akan kembali kesana 3-4 tahun lagi dan mengecheck apakah toko itu masih ada atau tidak dalam 3-4 tahun nanti. Kami bertaruh bahwa ekonomi Cina akan crash landing.


REVIEW PASAR SAHAM
Para penganut teori Dow Jones minggu lalu mengatakan bahwa tren utama (primary trend) pasar modal di US resmi memasuki fase Bear, yaitu sejak tanggal 21 November 2007 ketika Indeks Dow Industrial ditutup di 12799 bawah level penutupan terrendah di bulan Agustus 2007 lalu di 12845.8 (lihat Chart-1). Sebelumnya para penganut teori Dow ini mewanti-wanti adanya “non confirmation” ketika indeks Dow Transportation tidak ikut rally bersama Dow Industrial. Dengan kata lain, para penganut mazhab teori Dow Jones, akan mengharapkan “low” berikutnya akan lebih rendah dari 12799, sampai tren utama yang bearish ini berubah.

Chart 1

Perdagangan di hari Jumat 23 Nov 2007 pasar mengalami rebounce dengan volume tipis. Saya akan sangat berhati-hati dengan hal ini. Ada kemungkinan pasar akan rebounce karena hari sales nasional (Black Friday) di US Jumat lalu tanggal 23 November 2007 setelah Thanks Giving Day, nampak ramai dimeriahkan oleh para pembeli yang menyerbu toko-toko. Ada kemungkian juga pasar saham kembali mendapat tekanan jual dan mengabaikan “sukses” nya hari sales nasional US. Saya akan gunakan masa sekarang sampai akhir tahun untuk membuang posisi short karena pasar sudah cukup bearish (lihat Chart-2) dan mulai mengumpulkan saham-saham emas yang mungkin akan mengakhiri koreksi jangka pendeknya. Investor yang bullish sudah mendekati level pada bulan Agustus 2007 lalu. Ada baiknya memasang kuda-kuda jurus kontrarian.


Chart 2

DALAM NEGRI: KOMENTAR ATAS ISI KORAN
Minggu lalu saya membaca analisa ekonomi oleh Faisal Basri di koran Kompas. Entah kenapa saya tergerak untuk memberi komentar. Mungkin karena hari itu ada supir taksi yang salah sangka, saya dikira Faisal Basri. Jadi ada semacam ego yang terusik. Imam Semar tidak sama dengan Faisal Basri.

Kompas, Senin, 19 November 2007 berjudul ANALISIS EKONOMI - Masalah Ada di Internal Pemerintah.

Faisal Basri: Surat Utang Negara dan saham-saham yang diperdagangkan di Bursa Efek Jakarta segera kembali diburu oleh investor asing ataupun domestik.

Komentar Imam Semar: Untuk asing, tidak akan ikut memburu. Dunia akan resesi dan Yen carry trade nampak akan pulang kandang. Bahkan rupiahpun akan melorot. Apalagi kalau limbah subprime masuk ke Indonesia ikut merebak. Level Rp 10,000 – Rp 11,000 per US$ nampak tidak jauh dari sekarang. Kasihan investor lokal retail, orang awam dan ibu-ibu rumah tangga selalu masuk pada akhir mania.

Faisal Basri: Aliran masuk investasi portofolio tersebut, dan ditambah dengan peningkatan nilai ekspor sejumlah komoditas primer yang harganya melambung, membuat cadangan devisa meningkat cukup tajam. Pada minggu kedua November ini, cadangan devisa sudah menembus 55 miliar dollar Amerika Serikat.

Komentar Imam Semar: angka $ 55 milyar dollar uang sejati (68.75 juta oz emas) adalah di bawah angka 4 tahun lalu ($ 28 milyar atau 78 juta oz emas). Riil asset seperti barang komoditas kok ditukar dengan uang kertas. Dan....., lihat saja nanti BI bisa keteteran pada waktu carry trader hengkang dan ekonomi stagflasi 3 tahun ke depan. Kita akan bahas lain kali.

Faisal Basri: Kalau masalah yang membelit dirinya saja pemerintah masih tertatih-tatih, jangan banyak berharap pemerintah piawai menyelesaikan masalah rakyatnya.

Komentar Imam Semar: Memangnya orang-orang di pemerintahan punya niat menyelesaikan masalah rakyat? Mereka lebih suka main main dengan kekuasaannya.

Masalah gugatan masyarakat Pondok Indah memperoleh perlawanan dari pemerintah dengan jurus ala komunis. Di beberapa pojok dan simpang jalan muncul spanduk yang berbunyi: “Anda boleh naik Mercy, kami butuh busway”. Issu komunis dan pertentangan kelas. Saya tidak yakin ini adalah aspirasi “rakyat kecil”, karena selain pengguna mercy, masih ada pengguna jasa dan penyedia jasa (sopir dan kenet) metro mini, bus biasa, angkot dan motor. Motor, Metro Mini, Bus biasa, dan angkot juga terganggu dengan adanya busway. Jadi yang memasang spanduk itu adalah pemerintah. Orang yang waras dan waspada tidak begitu saja percaya isi spanduk seperti itu. Biaya membuat spanduk semacam itupun mahal dan perlu koordinasi. Siapa lagi kalau bukan pemerintah.

Cara-cara Triad dan Yakuza tidak haram bagi Nazi SS, atau CIA atau penguasa umumnya. Ingat ketika Bush mengatakan: “You are with us or against us” sebagai usaha untuk mengintimidasi opini yang berbeda tentang invasi Iraq. Atau label “komunis” oleh Orde Baru atau “tidak revolusioner” oleh Orde Lama Sukarno terhadap opini yang berbeda dengan pemerintah. Warga Pondok indah diancam keamanannya diganggu, melalui pemaksaan pembongkaran portal-portal yang menjadi hambatan/deterrent bagi penjahat yang mau beroperasi di Pondok Indah atau perumahan sejenisnya. Portal bagi warga Pondok Indah adalah pagar keamanan yang yang seharusnya menjadi tugas polisi. Polisi dalam hal ini gagal memberi jasa keamanan (atau jasa apa saja yang seharusnya mereka berikan). Dan Satpam serta portal terpaksa dibangun untuk mengisi tugas polisi yang gagal. Kalau portal di bongkar oleh pemerintah, sama saja pemerintah mempersilahkan penjahat untuk menjarah rumah di Pondok Indah.

Saya yakin tidak ada gunanya kalau warga Pondok Indah membuat spanduk tandingan yang berbunyi: “Anda boleh naik busway, kami perlu jalannya untuk Metro Mini, angkot, bajaj, taksi, motor, bus biasa, dan mobil pribadi/dinas/kantor. Kami juga punya hak yang sama”. Karena politikus terlalu arogan. Oleh sebab itu saya mengajak untuk melakukan Gerakan Kursi Kosong. Dalam pemilihan umum, pusat, daerah atau apa saja, dengan sengaja kartu suara dibikin tidak berlaku (pilih semua, misalnya). Ini bukan “Golput”, tetapi yang kita kehendaki adalah pengosongan posisi yang selalu disalah gunakan. Kita tidak perlu politikus yang secara alamiah pembohong. Ajarkan ide ini kepada rekan dan kenalan anda. Saya yakin banyak yang sudah muak dengan para politikus. Dan tunjukkan kita tidak butuh mereka.

Sampai disini untuk minggu ini. Jaga kesehatan anda, tabungan dan investasi anda baik-baik. Semoga anda sukses.

Jakarta 25 November 2007.
Sekiranya tulisan di atas dan tulisan sebelumnya cukup menstimulir intelektual anda, ceritakan situs ini kepada rekan, teman dan saudara anda supaya mereka juga terstimulir intelektualnya.

Sunday, November 18, 2007

MONITORING KRISIS EKONOMI - XI

(Minggu ke III, November 2007)

RESESI DAN PASAR BOND YANG BEKU

Topik Kali Ini
GDP US 3Q2007 BEBERAPA VERSI SWASTA
BOND MARKET BEKU - CRASH
TINGKAT SPEKULASI DI EMAS
REVIEW PASAR – RALLY AKHIR TAHUN MERAGUKAN

CATATAN AKHIR

GDP US 3Q2007 BEBERAPA VERSI TANDINGAN
International Association of Political Consultant (IAPC) menganugerahi The Democracy Medal Award kepada bangsa Indonesia karena dinilai sukses menjalankan demokrasi. Maksudnya politikus Indonesia dinilai sudah piawai dalam tipu menipu seperti politikus US. Pembaca mungkin bertanya, kenapa di situs Ekonomi Orang Waras dan Investasi (EOW&I), politikus selalu dianggap penipu, yang levelnya di atas penipu ulung dan di bawah Cut Zahara Fonna. Kita bisa melihat sejarah. Berikut ini sitiran dari ucapan Joseph Goebbels, mentri propaganda Jerman Nazi: “if you tell a lie big enough and keep repeating it, people will eventually come to believe it. The lie can be maintained only for such time as the state can shield the people from the political, economic and/or military consequences of the lie. it thus becomes vitally important for the state to use all of its powers to repress dissent, for the truth is the mortal enemy of the lie, and thus by extension, the truth is the greatest enemy of the state.”.

Perlu diketahui bahwa Hitler dipilih secara demokratis, seperti Harry Truman atau J.F. Kennedy atau G.W. Bush atau S.B.Y. Secara implisit Goebbels berkata bahwa menipu adalah biasa bagi politikus dan pemerintah. Mau bukti?

Beberapa hari lalu, angka GDP Indonesia diumumkan. Katanya pertumbuhan ekonomi Indonesia adalah 6.5% y-o-y. Tetapi....., menurut berita yang sama, angka ini tidak mencukupi untuk mengimbangi pertumbuhan penduduk yang memasuki angkatan kerja. Kemudian saya check angka pertumbuhan penduduk selama bertahun-tahun, hanya dikisaran 1.3% - 1.4% per tahun. Apapun jawabannya, arahnya selalu ke bohong. Apakah berjanji bohong atau datanya bohong.

Mau contoh dari US yang up-to-date? Mantra strong dollar. Anda bisa pergi ke Google dan cari “Bush Paulson strong dollar” anda akan dapat list berita tentang Bush, Henk Paulson mengucapkan mantra “strong dollar”. Salah satu beritanya ada di USAToday: (http://www.usatoday.com/money/economy/2006-08-01-paulson-speech_x.htm) . Di pihak lain mereka juga memaksa Cina untuk membiarkan Yuan menguat (dengan kata lain dollar melemah). Dan kenyataannya US dollar terus melemah, kecuali terhadap rupiah. Sebagai budak, Indonesia wajib mendukung tuannya. Sudah dikasih medali, kalau membangkang nanti apa kata dunia??!!

Lain lagi Kennedy dengan ucapannya yang terkenal:
1. Don’t ask what your country can do for you, ask what can do for your country
2. Right or wrong is my country

Maksudnya Kennedy, rakyat, terutama middle class, harus rela bayar pajak, menyumbang ke partai politik, kerja bakti untuk pemerintah,..... dan tidak usah menuntut apa-apa walaupun pemerintah salah, korup dan bejad, sebejad Yahya Zaini yang berselingkuh. Apa kata dunia?!!!

Ron Paul, salah satu senator yang bersebrangan dengan Ben Bernanke dalam filosofi keuangan, berkomentar: “....... lupakan inflasi, siapa yang mau percaya angka itu......” pada saat dengar pendapat Ben Bernanke di depan senat pada tanggal 8 Novem,ber 2007, menunjukkan bahwa di US, data statistik tidak lagi dipercaya. Beberapa situ internet membuat data bayangan, saingan dari data resmi. Seperti situs Ekonomi Orang Waras dan Investasi, juga memuat data saingan yang lebih masuk akal. Salah satunya situs saingan untuk data-data US adalah Shadow Government Statistics nya John Williams (http://www.shadowstats.com/cgi-bin/sgs?). Cara menghitung inflasi di US berkali-kali dipermak. Chart-1 membandingkan statistik yang dihitung dengan methoda di berbagai era. Menurut methoda pra-Clinton inflasi di US sudah mencapai 7%. Bandingkan dengan 3.5% versi sekarang. Bahkan untuk 3Q2007 yang dipakai dalam menghitung GDP hanya 0.8%. Apa kata dunia??!!

Terlepas CPI (consumer price index, inflasi) versi pemerintah, John Williams juga mempunyai versi inflasi tersendiri seperti di Chart-2. Angka John Williams, lebih dekat dengan angka saya yang perhitungannya sangat disedehanakan. Tetapi kedua cara ini lebih mencerminkan realitas dibandingkan dengan versi resmi, entah pra-Clinton atau versi Bush.


Chart 1 (Klik untuk memperbesar)


Chart 2 (Klik untuk memperbesar)

Shadow Government Statistics (SGS) juga mengeluarkan angka GDP US (Chart-3). Pada artikel minggu lalu saya memperkirakan GDP US sudah mengalami kontraksi -0% sampai -6% untuk 3Q2007. Sedangkan SGS memperkirakan lebih dari 2%. Kemungkinan SGS melakukan smoothing dari chartnya. Apapun angkanya, SGS dan EOW&I sama-sama menyimpulkan bahwa US sudah resesi.

Chart 3 (Klik untuk memperbesar)

Beberapa konsekwensi dari resesi, yaitu orang akan mengencangkan ikat pinggang, apakah itu karena tidak punya uang atau ingin berhemat. Diharapkan dalam situasi semacam ini uang M1 (uang logam dan uang kertas, M0, dan rekening giro) akan menurun, mengalami kontraksi. Karena transaksi tunai juga turun. Ini terlihat pada Chart-4. Kontraksinya mencapai -1%. Supply uang M3 tetap naik, menunjukkan bahwa aktifitas investasi (baca: spekulasi) yang menggunakan kredit masih tinggi.

Jadi, arah perekonomian US sudah jelas, perlambatan (versi pemerintah), kontraksi (versi Orang Waras dan Shadow Statistics). Demikian juga strategi investasi juga harus diselaraskan dengan irama ekonomi. Saya tidak terlalu berharap akan adanya kontraksi M3, atau juga disebut deflasi, karena dengan sistem moneter, deflasi nominal sulit terjadi. Yang bisa terjadi adalah credit crunch, bekunya kredit atau keringnya pendanaan. M3, terutama unsur kreditnya akan terus berkembang. Bank-bank sentral akan mencoba menciptakan kredit (uang) untuk mengkompensasi kredit yang beku di sektor pasar surat hutang, yang akan kita bahas berikut ini.


Chart 4 (Klik untuk memperbesar)

Mengakhiri bab ini, saya akan tekankan kata kuncinya: Resesi di US.


BOND MARKET BEKU - CRASH
Beberapa waktu lalu, investor seakan tidak perduli terhadap resiko. Pasar Bond mengalami mania, paling tidak booming. Gap antara yield junk bond dan bond yang bagus menyempit. Apa yang terjadi pertengahan July lalu, kemudian lagi pada awal Oktober 2007, pasar surat hutang jebol. Harga Asset Backed Debt – surat hutang dengan jaminan asset (ABS) jebol. Saat ini ABS type AAA, yaitu type yang paling aman dan paling bagus, hanya dihargai 73% dari harga nominalnya (Chart-5). Jadi, misalnya surat berharga/hutang dengan nilai nominal $100, hanya dihargai $73. Kena discount 27%. Harganya jatuh sebesar 25% dibanding harga sebelum bulan July.

Untuk surat berharga dengan rating AA, hanya 40% nya saja. Kena discount 60%. Ini juga jatuh harganya sebesar 50% sejak merebaknya kasus subprime loan. Yang parah sekali adalah type rating BBB, hanya laku 20% dari nilai nominalnya saja (Chart-6). Ini harganya juga jatus sebesar 50% sejak merebaknya kasus subprime.

Bond market, pasar surat hutang beku. Banyak yang mau jual tetapi tidak ada pembeli. Ibaratnya “kolom bid” kosong. Akibatnya harga jebol. Bond seperti ini masih punya pasar, banyak CDO tidak punya pasar. Dalam situasi seperti sekarang sulit menjualnya. Kejatuhan bond seperti sekarang ini tidak bisa tertolong oleh usaha the Fed yang bersedia menerima Asset Backed Security dalam operasi pasar lewat repo (reposession operation). Terlalu banyak yang harus ditelan oleh the Fed. Bahkan di kalangan analis skeptis disamping TOMO (Temporary Open Market Operation) muncul istilah sinis POMO, Permanent Open Market Operation. Biasanya sebagai standard operasi, the Fed melakukan TOMO sebagai usaha mengendalikan keadaan moneter. The Fed akan memberikan liquiditas lewat pinjaman sementara lewat repo (purchase and resale agreement). Bank dan institusi keuangan diberi pinjaman jangka pendek, 1 – 14 hari dengan jaminan surat berharga (Treasury Bond, Agency Bond, Mortgage Backed Bond, dll). Dengan adanya kebekuan di sektor pasar hutang, maka surat-surat hutang tidak bisa diliquidasi di pasar bond. Akibatnya the Fed tidak bisa melakukan resale surat-surat hutang ini kepada pemiliknya, karena pemiliknya tidak punya cash!! Oleh sebab itu the perjanjian repo ini harus diperpanjang sampai batas tak terhingga. Itulah sebabnya kata Temporary diganti dengan Permanent. Artinya the Fed harus menelan surat-surat hutang yang harganya sudah jatuh dengan mata mendelik.

Chart 5 (Klik untuk memperbesar)


Chart 6 (Klik untuk memperbesar)

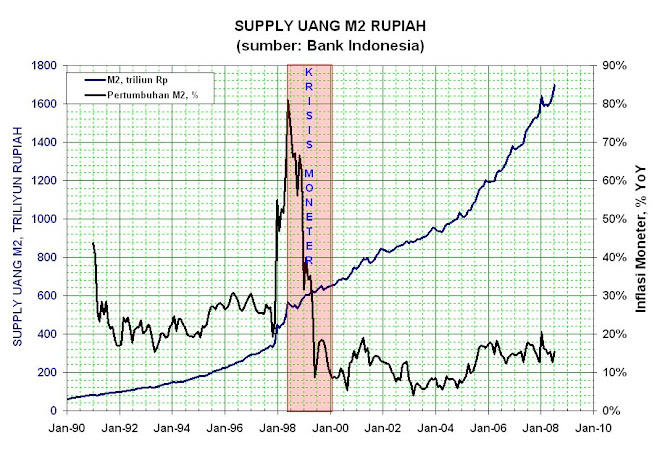
Seperti BLBI, begitulah kurang lebih ceritanya. Kalau dilihat dari kasus krismon Indonesia, yang terjadi adalah hyper-inflasi. Di tahun 1998, inflasi Indonesia mencapai 80%. Hal yang sama, mungkin tidak sedrastis Indonesia dengan rupiahnya, akan terjadi pada dollar, kalau the Fed tetap melakukan TOMO (eh..., sudah jadi POMO). – Maaf kalau leluconnya agak garing (tidak lucu), karena spesial untuk para ekonom waras saja. Pada saat terjadinya krismon, harga emas naik dari Rp 20,000 ke Rp 100,000 per gram. Maksud saya nilai rupiah jebol di masa itu. US Dollar juga akan (dalam proses) mengalami hal yang sama.

Saya ingin mengetengahkan cerita sampingan yang berkaitan dengan repurchasing dan resale surat hutang di Indonesia. Minggu lalu Panin Capital mengalami gagal bayar dalam perjanjian repurchasing surat hutang. Pertanyaan yang timbul ialah: apakah ini credit squeeze ala Indonesia? Dan sampai seberapa jauh penyebarannya? Apakah semua institusi keuangan swasta dan pemerintah punya potensi problem yang sama? Menurut berita, banyak keuangan daerah tidak memiliki audit yang bersih, mayoritas dengan disclaimer. Apa dampaknya terhadap Municipal Bond, atau SUN (Surat Utang Negara). Jangan-jangan SUN menjadi Sita Untuk Negara. Pasar surat hutang di Indonesia termasuk tidak liquid. Waktulah akan membeberkannya.

Mengakhiri bab ini saya tekankan kata kuncinya: Credit crunch, hyper-inflasi, US Dollar jatuh.


TINGKAT SPEKULASI DI EMAS
Seorang teman berkomentar kepada saya bahwa harga emas sudah terlalu tinggi. Level $750-$800/oz sudah terlalu tinggi. Tingginya harga emas banyak dipicu oleh spekulan.

Yang dimaksud dengan spekulan oleh teman saya ini adalah spekulan retail. Masuknya spekulan retail ke dalam suatu sektor biasanya menandai tingkat puncak tertinggi spekulasi. Dan biasanya sudah dekat dengan jatuhnya harga, crash. Retail dan orang awam biasanya jadi korban spekulator professional. Retail/orang awam biasanya masuk pada saat pasar sudah mendekati jenuh, tinggal jatuhnya saja.

Paling mudah untuk melihat aktifitas spekulan/retail ialah dengan melihat aktivitas (jumlah hit atau jumlah mengunjung) situs emas KITCO.COM. Pada saat banyak spekulator masuk dan ikut serta di emas, maka situs ini ramai dikunjungi para spekulan untuk melihat dan memantau harga emas dan melihat komentar serta artikel di KITCO.COM. Masuk di akal bukan?

Chart 7 di bawah menunjukkan ramainya kunjungan di KITCO.COM. Emas naik dari level $330/oz pada bulan April 2003 ke $430/oz (hampir 30%) pada bulan January 2004. Terlihat bandwagoning direfleksikan oleh trafik kitco 0.085% daily reach. Ini menandai awal dari masa koreksi setelah emas naik 30% selama 8 bulan.

Puncak kunjungan ke Kitco yang kedua ialah emas rally $430 (Juni 2005) ke $700 (Juni 2006. Pada akhir rally selama setahun ini harga emas naik hampir 70%. Dan kunjungan ke web site Kitco mencapai 0.11% daily reach. Dan ketika koreksi, harga emas jatuh sampai ke level $580an. Kasihan juga para spekulator retail yang bandwagoning.


Chart 7 (Klik untuk memperbesar)

Untuk tahun 2007 ini, rally berawal pada saat kunjungan ke Kitco mencapai level terendah, kurang dari 0.025% daily reach. Saat ini masih 0.045% daily reach, masih jauh dari dua titik jenuh sebelumnya, 0.085% dan 0.11%. Dengan kata lain emas patut diduga masih jauh dari koreksi yang berarti. Saat ini memang emas masih dalam masa koreksi minor. Support $740 mungkin support yang cukup kuat, seandainya $780 tertembus. Rally masih diharapkan dilanjutkan dalam waktu dekat. Hal ini sejalan dengan masih panas suasana pinjaman subprime. Perak dan saham-saham emas junior yang selama ini kurang perform, diharapkan akan meledak ketika rally berlanjut.

Sebagai sampingan saya mengajak pembaca untuk melihat aktifitas Klubsaham.com. Selama 6 bulan terakhir, aktivitasnya naik secara parabolik (Chart-8). Apapun artinya silahkan terjemahkan sendiri.


Chart 8 (Klik untuk memperbesar)

Kata kunci dari bab ini: Spekulan emas retail belum bandwagoning.


REVIEW PASAR – RALLY AKHIR TAHUN MERAGUKAN
Awal minggu lalu saya mengatakan bahwa bursa saham sudah oversold. Jadi punya potensi rebounce. Memang rebounce terjadi. Yang pertama sangat kuat, indeks Dow Industrial loncat diatas 300 poin, kemudian pada hari Jumat indeks Dow juga ditutup + 66 point. Tetapi secara keseluruhan rebounce minggu lalu tidak terlalu kuat. Diperkirakan hanya short covering menjelang habisnya masa option (option expiry date). Hal ini membuat saya ragu akan adanya rebounce yang cukup memadai sampai akhir tahun. Dengan kata lain, rally akhir tahun peluangnya kecil, walaupun market sudah relatif oversold.

Saya katakan relatif oversold karena, kemungkinan saat ini kita sudah berada dalam suasana bear market. Sehingga kriteria oversold harus diubah. Market bisa oversold yang lama dalam bear market. Sebaliknya market bisa overbought yang lama dalam fase bull market. Oleh sebab itu saya mau menengok ke belakang, melihat bear market 2000-2003, sekedar melihat kriteria oversold. Kriteria inilah nantinya diterapkan untuk market sekarang.

Chart-9 menunjukkan chart mingguan indeks DJIA untuk tahun 1995-2004. Terlihat selama bear market 2000-2003 RSI(14) bisa mencapai level 20-30, dan momentum mencapai 1000-2000. Dibandingkan dengan saat ini (Chart-10), kondisi saat ini masih memungkinkan pasar terus tertekan, tanpa ada koreksi yang berarti karena bottomnya masih jauh. Koreksi hanya terjadi 1 atau 2 hari saja, kemudian pasar kembali tertekan.


Chart 9 (Klik untuk memperbesar)


Chart 10 (Klik untuk memperbesar)

Skenario ini didukung dengan mekanistik fundamental. Faktor-faktor yang akan terus menekan pasar, seperti yang saya katakan minggu lalu, yaitu:

1. Investor akan membuang saham-sahamnya yang merugi untuk merealisasikan kerugiannya sehingga bisa dipakai untuk menurunkan pajak dan mempercantik portfolio, karena yang nampak (sisanya) hanya yang naik

2. Yen carry trade akan menyurut

3. Krisis liquiditas belum selesai

4. Berita-berita yang membuat sentimen negatif akan terus bermunculan.

5. Ben Bernanke mungkin akan mengalami kesulitan untuk menurunkan suku bunga the Fed, karena US dollar bisa jatuh tanpa terkontrol. Hal ini tidak disukai.

Secara pribadi, saya akan melakukan shorting lewat put option dan mengumpulkan saham-saham emas/perak, sambil menunggu kelanjutan rally di sektor logam mulia.


CATATAN AKHIR
Dalam ekonomi Boom-Bust selalu terjadi karena ketamakan dan ketakutan (greed & fear). Ketamakan menghasilkan boom dan ketakutan/fear melahirkan bust. Boom biasanya diakhiri pada saat orang awam ikut berspekulasi. Dan media massa, koran, majalah ikut serta dalam membentuk mania. Mereka ini menjadi bubble blower. Majalah Trubus adalah majalah yang paling sering menghembuskan semangat mania. Kalau anda masih ingat 1 dekade lalu, ternak cacing dan jangkrik. Ketika ibu-ibu rumah tangga membuang uangnya untuk ikut berternak cacing dan jangkrik, pasar cacing dan jangkrik menghilang. Demikian juga dengan VCO (Virgin Coconut Oil), gaungnya sudah hilang dan tidak lama lagi harganya turun dan beberapa produsennya akan hancur. Yang pasti industri rumahan VCO dapat dipastikan sudah gulung tikar dan peralatannya sudah menjadi monumen kegagalan, karena tidak bisa dijual.

Banyak orang tidak bisa belajar dari pengalaman. Itu sifat manusia yang tamak. Saat ini muncul lagi mania Athorium. Semua orang berlomba-lomba berbisnis anthorium. Kalau saya saat itu punya anthorium, akan saya jual semua dan tutup bisnis.

Di sektor properti, banyak orang menginvestasikan tabungannya di sektor ini karena terinspirasi oleh bukunya Robert Kyosaki yang kaya dan suksesnya berawal di sektor ini. Banyak orang membeli apartemen dan rumah dengan harapan bisa disewakan. Sayangnya, mania terbentuk, terlalu banyak orang melakukan hal yang sama. Kemudian asset mereka menjadi liability yang tidak mudah di-dispose. Tidak ada penyewa, biaya perawatan merongrong terus, kredit harus dibayar dan asset tidak bisa dijual dengan cepat tanpa menderita kerugian. Manusia terkadang terbelenggu oleh emosinya. Tidak mau menelan kerugian untuk menjual liability (rumah/apartment nya), akhirnya property itu dibiarkan menjadi sarang hantu yang nota bene membiarkan hancur dan rugi yang lebih besar lagi. Bedanya ialah kerugian ini ditelan perlahan-lahan. Andaikata saya harus berhadapan dengan situasi semacam itu, maka harga bangunan akan saya discount dalam menetapkan harga jual properti (kalau properti itu berbentuk rumah bukan apartmen). Karena kalau kita biarkan maka akan rusak dan nilainya menjadi nol.
Emas memang tidak punya bunga seperti deposito bank atau bond. Emas juga tidak menghasilkan tambahan/nilai tambah seperti hasil sewa properti. Tetapi emas adalah nobody's liability, tidak tergantung pada siapa-siapa, seperti uang yang tergantung pada kebijakan (yang biasanya tidak bijak) pemerintah atau seperti bond yang bergantung pada kondisi keuangan pihak yang mengeluarkannya. Emas juga tidak rusak dimakan masa seperti properti atau bahan konoditi. Itulah sebabnya saat ini saya suka menyimpan emas. Selama masih belum masuk dalam tingkat mania, emas adalah uang sejati untuk menjaga daya beli pemiliknya.

Semoga anda sukses dan jaga tabungan, asset dan investasi anda dengan baik.

Jakarta 19 November 2007

Saturday, November 10, 2007

MONITORING KRISIS EKONOMI - X

(Minggu ke II, November 2007)

US SUDAH RESESI?

Topik Kali Ini
US GDP 3Q2007 – US RESESI
HONEY, MR. BEAR IS HERE
PELUANG
RENUNGAN: PONDOK INDAH MENGGUGAT


US GDP 3Q2007 – US RESESI
Pada tanggal 31 Oktober 2007, angka GDP US untuk kwartal 3 2007 diumumkan. Hasilnya cukup mengejutkan. GDP US tumbuh 3.9% y-o-y. Ini tinggi sekali dan sulit dipercaya. Karena ada rasa ingin tahu maka saya download datanya dari situsnya BEA (Bureau Economic Analysis US - http://www.bea.gov/national/index.htm#gdp) seperti yang tertera di tabel berikut.

Di situs Ekonomi Orang Waras dan Investasi, kita tidak selalu percaya dan mengikuti penguasa dan sumber resmi. Situs ini memang bertujuan untuk lebih percaya pada realita, bukan “sumber resmi” dan “penguasa”/otoritas. Sebelum kita membahas GDP US, saya ada cerita mengenai anak saya, Sophie, yang baru berumur 5 tahun dan masih duduk di taman kanak-kanak. Suatu hari Sophie dan temannya (Alia) membawa make-up mainan mereka ke sekolah. Kemudian mereka memakainya, lip-stick, bedak, blush, kutex. Tiba-tiba seorang temannya datang dan berkata: “Eh..., nggak boleh pakai make-up lho”

Apa jawaban mereka berdua (Sophie dan Alia).
Alia:”Kata mama boleh kok”
Sophie:”Kalau nggak boleh, kok ada yang jual?”

Jawaban Alia menunjukkan bahwa dia taat pada otoritas (mamanya) sedang Sophie berpegang pada realitas. Bisa dibedakan bukan? Umumnya orang/anak akan menjawab seperti Alia, hanya orang yang waras dan waspada menjawab seperti Shophie.

Kembali pada angka GDP US. Lihat 2 tabel (Tabel-1 dan Tabel-2) di bawah dan perhatikan sel/angka yang diberi high-light.

GDP Nominal US untuk IIIQ2007 adalah US $13.9267 triliun dan untuk IIIQ2006 adalah US$ 13.2669 triliun. Kenaikan harga-harga untuk menghitung kenaikan GDP riil adalah 0.8%!!!! (lihat Table 2). Maksudnya kenaikan harga barang (untuk memperhitungkan GDP) selama 1 tahun ini hanya 0.8%!!! Itu lah sebabnya pada artikel lalu saya sebut the Fed, Ben Bernanke sedang mabuk. Karena kalau mau menipu, jangan terlalu jelas begitu. Apakah dengan naiknya harga minyak di atas $95/bbl, harga-harga tidak naik? Bahan makanan sudah naik banyak, uang sekolah naik, tarif pesawat terbang naik banyak. Jangan anggap pembaca bodoh. Atau memang orang US bodoh dan gampang dibohongi.

Ini mengingatkan kita pada pernyataan Joseph Goebbels, mentri propaganda Jerman Nazi: “if you tell a lie big enough and keep repeating it, people will eventually come to believe it. The lie can be maintained only for such time as the state can shield the people from the political, economic and/or military consequences of the lie. it thus becomes vitally important for the state to use all of its powers to repress dissent, for the truth is the mortal enemy of the lie, and thus by extension, the truth is the greatest enemy of the state.”

Walaupun demikian nampaknya akan sulit dilakukan oleh Ben Bernanke dimasa depan. Di depan parlemen (tanggal 8 November 2007) Ben menghadapi kesulitan untuk menjawab pertanyaan para senator yang waras. Ben terpaksa mengakui kesalahan opininya pada hearing sebelumnya bahwa kemelut di sektor perumahan tidak akan menjalar ke ekonomi. Walaupun pada hearing tanggal 8 November 2007, Ben masih bersikukuh bahwa US tidak akan mengalami resesi dimasa datang, saya tidak yakin keadaan sebenarnya akan demikian. Artinya kehidupan di US semakin sulit. Andaikata resesi tidak terjadi di US, itu hanyalah masalah statistik. Mark Twain mengungkapkannya secara tepat sekali: There are lies, damn lies and statistics. Saat inipun sebenarnya bisa dibilang bahwa resesi sudah terjadi di US. Kita akan bahas hal ini.

Table-1 (Klik untuk memperbesar)


Pertanyaan yang akan kita jawab sekarang ini ialah berapa sebenarnya GDP US y-o-y untuk 3Q2007. Saya coba menelusuri dari mana angka 3.9% pertumbuhan GDP itu diperoleh. Akhirnya didapatkan:


Walaupun saya tidak setuju dengan rumus ini. Tetapi untuk mudahnya, akan kita pakai saja.

Tabel 2 (Klik untuk memperbesar)


Persoalannya ada di angka inflasi yang akan dipakai untuk deflator, tidak realistis. Chart-1 menunjukkan data yang dipakai sebagai faktor koreksi kenaikan harga. Dengan kata lain angka inflasi harga. Kalau dilihat, kisarannya semakin lama semakin melebar. Apalagi sejak 2Q2006 dan ke depan. Saya akan bertanya, kenapa sangat “volatile”. Semacam ada ketidak pastian yang semakin lama semakin tinggi. Misalnya untuk 3Q2007 faktor kenaikan harga bisa berkisar antara 0.8% - 4.3%. Besarnya kisaran angka ini saya pikir kurang mencerminkan kenaikan harga bahan/jasa untuk hidup sehari-hari, seperti makan, minum, rumah, bensih/tarif angkutan, dan lain sebagainya. Apa lagi nilai/angka 0.8% itu. Oleh sebab itu saya cenderung untuk menggunakan angka pertumbuhan uang. Ada barang/asset yang harganya naik dan ada yang turun selama setahun itu. Secara rata-rata kenaikannya akan berimbang dengan pertambahan uang di ekonomi. Chart-2 menunjukkan pertumbuhan uang M3 yang beredar (sumber: Nowandfutures.com).


Chart 1 (Klik untuk memperbesar)

Ini adalah alternatif lain untuk mengukur inflasi. Sepanjang tahun 2007, pertumbuhan US$ M3 bergerak dari 9% di awal 4Q2006 ke 16% menjelang akhir 3Q2007 (Chart-2 dari Nowandfutures.com). Jadi bisa dikatakan bahwa pertumbuhan uang M3 untuk 3Q207 adalah sekitar 12% y-o-y. Saya lebih cenderung menggunakan inflasi moneter (penggembungan uang) dari pada CPI (Consumer Price Index) yang tidak jelas kriterianya.


Chart 2 (Klik untuk memperbesar. Sumber: Nowandfutures.com)

Chart-3 menunjukkan korelasi antara perubahan harga (%) harga barang yang dipakai untuk mengkoreksi GDP, dengan kata lain perubahan deflator (5). Dari Chart-3 ini bisa diterjemahkan bahwa dari data inflasi harga the Fed, sebenarnya bahwa pertumbuhan GDP US berkisar antara 0.6% - 3.9%. Artinya data the Fed tidak bisa dipakai untuk membedakan antara resesi (pertumbuhan GDP 0.6%) dengan pertumbuhan ekonomi yang normal, 3.9%. Kalau kita menggunakan inflasi moneter US (pertumbuhan M3), maka GDP US sudah mengalami kontraksi sebesar -6.0%. Jangan heran kalau 2/3 orang SU yang disurvey mengatakan bahwa resesi akan terjadi, karena mereka sudah merasakan kesulitan hidup. Ada kontraksi riil di bidang ekonomi. Kinerja pengatur ekonomi US – the Fed dan kementrian ekonomi, sangat buruk. Untuk memperoleh pertumbuhan (paling banter 3.9% versi resmi pemerintah US) harus diglontorkan 12% tambahan uang dollar.


Chart 3 (Klik untuk memperbesar)

Saya yakin the Fed mengetahui hal ini. Pertanyaan berikutnya ialah, apakah the Fed akan menurunkan suku bunganya? Mungkin tidak. Tidak ada gunanya. Kalau suku bunga diturunkan, harga minyak dan bahan lain naik dan nilai dollar turun. Kemakmuran tidak menbaik. Ben dipojokkan dalam dengar pendapat di depan senat tanggal 8 November 2007 lalu mengenai kebijakan penurunan suku bunga yang tidak membuahkan hasil. Bahkan banyak negara mengancam akan membuang surat-surat hutang yang berdenominasi US$. Artinya US tidak ada yang mau menghutangi lagi. Jadi mungkin dimasa datang Ben akan merasa lebih baik untuk tidak menurunkan suku bunganya.


HONEY, MR. BEAR IS HERE

It’s a bear!!!! Honey....., Mr. Bear is here. Saya katakan Mr. Bear is here karena dia mempunyai dua tanda. Pertama Dow Industrial sudah berada di bawah 200 hari moving averagenya (200 D MA) dan Yen sudah menunjukkan gejala bullish artinya yen carry trader pulang kandang.

Indeks Dow Industrial, jatuh di bawah 200 hari moving averagenya (200 D MA). Secara resmi Mr. Bear telah ikut pesta. Dalam 4 minggu ini pasar investor membuang stoknya dan indeks Dow Industrial jatuh di bawah 200 D MA (lihat Chart-4). Di semua sektor mengalami tekanan jual. Seperti yang saya katakan di Krisis Monitoring minggu lalu, bahwa jumlah saham yang bullish di indeks Dow Industrial menurun dan ini adalah indikator bearish. Ternyata minggu ini terbukti bahwa ada tambahan data untuk menyatakan siklus bear market sudah dimulai.


Chart 4 (Klik untuk memperbesar)

Chart-5 menunjukkan bahwa 55% dari saham di Indeks Dow Average sudah jatuh di bawah 200 D MA nya. Tanda-tanda bearish bertambah. Jumlah Bull (persentasenya) juga turun di bawah 50% (Chart-4). Hal ini tidak hanya di alami saham-saham Dow, tetapi juga Nasdaq (Chart-7).


Chart 5 (Klik untuk memperbesar)


Chart 6 (Klik untuk memperbesar)

Chart 7 (Klik untuk memperbesar)

Seperti biasanya jebolnya bursa saham dibarengi oleh penguatan Yen. Selama 4 minggu ini Yen menguat dan telah mencapai level ¥ 110/US$. Indeks yen naik dari 85 ke 90. Bahwa indeks Yen sudah berada di atas 200 DMA dan 50 DMA, bullish signal, setelah break up bullish wedge nya kemungkinan carry trade akan terkikis semakin besar. Yen carry trader pulang kandang (berbondong-bondong secara teratur). Resistance 200 DMA ditembus bulan Agustus lalu dan break up bullish wedge nya pertengahan Oktober lalu, menandai menyurutnya carry trade. Ini juga harus menjadi sebab kenapa kita harus bearish di sektor saham.


Chart 8 (Klik untuk memperbesar)

Kondisi pasar saham saat ini sudah agak over-sold (Chart-4) untuk jangka pendek. Ada kemungkinan rebound, tetapi, ada kemungkinan tidak. Dalam phase bear market, pasar bisa bertahan oversold untuk jangka waktu yang lama, extended oversold. Saya masih lebih berhati-hati untuk menetapkan bahwa saat ini kita sudah memasuki siklus Bearish Market. Resmi dan kepastiannya masih harus menunggu indeks jatuh di bawah level low di bulan Agustus lalu. Peluangnya cukup besar untuk jatuh di bawah level itu karena:

1. Investor akan membukukan kerugian dengan membuang saham-saham yang ruginya untuk tujuan pengurangan pajak
2. Berita-berita negatif akan lebih banyak lagi di bidang ekonomi dan bursa
3. Yen Carry Trade menyurut
4. Ben the Fed Bernanke tidak akan menurunkan suku bunganya lagi
5. Hal semacam di atas akan saling menguatkan


PELUANG

Ekonomi dunia tidak dalam kondisi yang baik. Berlawanan dengan kata ketua the Fed pada bulan lalu, problem hutang subprime sudah menjalar kemana-mana. Russia mengalami credit crunch (http://ftalphaville.ft.com/blog/2007/10/11/7988/signs-of-trouble-for-russias-banks/). Apakah negara lain juga kena? Bagaimana Indonesia? Minggu lalu saya telpon bank saya untuk urusan kecil. Sebagai pelanggan yang sudah lama, hampir 20 tahun, saya kenal banyak staff di sana. Saya cari salah seorang staff senior. Tenyata tidak ada staff senior.”Keluar semua, sedang mengejar customer” jawabnya. Ternyata mereka sedang mempromosikan reksadana. Mungkin ini sedang mencari nafas terakhir untuk meniup balon, bubble, yang sudah sangat besar. Mungkin juga perlu cash segar untuk menambal yang macet-macet. Saya juga ditawari reksadana, tetapi saya tolak.

Kalau anda percaya angka pertumbuhan GDP US yang resmi dari the Fed, anda tidak perlu cemas. Tetapi kalau anda percaya pada angka dari situs internet Ekonomi Orang Waras dan Investasi, anda akan cemas. Pasar akan segera bearish. Kita akan pantau terus. Andaikata bear yang datang kali ini adalah bear yang saya maksudkan dalam pertemuan anggota KSC tahun 2003, maka indeks harga saham gabungan akan jatuh ke level 300 uang 2003. Tentu saja strategi investasi kali ini adalah shorting saham dan long emas.

Short Sektor Retail
Tidak lama lagi sektor retail akan mengikuti sektor finansial dan perumahan, nyungsep. Terutama sektor konsumsi barang-barang sekunder seperti TV, mobil, perabotan, motor hiburan, dsb. Dalam masa krisis, orang akan tetap makan minum dan membeli kebutuhan pokoknya. Tetapi kebutuhan sekundernya, seperti TV baru, CD player baru, Video Game baru, Play Station baru, akan dijauhi. Oleh sebab itu shorting sektor discretionary consumption bisa jadi peluang. Saya akan masuk Put Option XLY. Karena pasar sudah agak oversold, maka sebagian dana akan dicadangkan untuk mengambil lagi kalau pasar rebound.

Valuasi Pertumbuhan Gagal – Short Saham Ber P/E Tinggi
Price earning ratio (P/E) dari Google(GOOG), Baidu (BIDU), Amazon (AMZN), Rate.Com (RATE), Research in Motion (RIMM), Apple (AAPL) sangat mencengangkan, tinggi sekali di atas 50. Sama dengan saham-saham Cina, FXI, yang naik lebih dari 4 kali lipat dalam kurun waktu 2 tahun. Valuasi yang sedemikian mahalnya bisa ada karena faktor pertumbuhan juga dimasukkan. Dan faktor pertumbuhan perusahaan inilah yang mendominasi valuasi yang tidak masuk akal bagi orang yang konservatif seperti saya ini. Nah kalau asumsi itu gagal/tidak berlaku lagi, maka valuasi saham-saham ini jadi jeblok. Arti kata ASSUME adalah “ASS” before “U” and “ME” artinya: ada bokong di depan mu dan aku. Oleh sebab itu kalau ekonomi diperkirakan melambat maka asumsi pertumbuhan revenue/profit jadi berantakan. Jadi kesempatan untuk shorting saham-saham seperti ini.

Saya sudah masuk di Put Option untuk RATE dan akan mempertimbangkan masuk di Put Option saham XLY. Karena pasar sudah agak oversold, maka sebagian dana akan dicadangkan untuk mengambil lagi kalau pasar rebound.

Emas dan Perak
Beberapa hari ini sektor ini menunjukkan kejenuhannya jangka pendek. Ada peluang untuk terjadi koreksi jangka pendek. Saya tidak mengharapkan koreksi yang dalam. Adanya koreksi harus dilihat sebagai kesempatan membeli. Investor jangka panjang nampaknya dengan rajin mengumpulkan emas. Sedang spekulator besar (jangka pendek), selama 2-4 minggu ini sedang berusaha menjepit commercial trader yang short. Ini nampak di data commitment of trade (COT) yang sudah 3-4 minggu ini menunjukkan volume short yang tinggi di pegang oleh commercial trader dan volume long besar di tangan spekulator besar. Dalam tarik menarik in, nampaknya akan diakhiri dengan kemenangan commercial trader. Tahun 2005, hal yang sama terjadi dan dimenangkan oleh spekulator besar.

RENUNGAN: PONDOK INDAH MENGGUGAT
Berdasarkan jajak pendapat, mayoritas pembaca situs Ekonomi Orang Waras dan Investasi berpikir bahwa seharusnya tidak perlu ada gubernur Jakarta. Walaupun jumlah voter di Ekonomi Orang Waras dan Investasi tidak terlalu banyak, paling tidak sebagian orang waras yang mengunjungi situs ini terbukti benar pendapatnya. Gubernur hasil demokrasi tidak membuat hidup lebih baik dan nyaman.

Kata sumber resmi, bus-way adalah untuk mengurangi kemacetan. Tidak perlu seorang doktor (PhD) seperti Fauzi Bowo untuk mengatakan hal itu salah. Andaikata, sebelum adanya bus-way jalan-jalan di Jakarta sudah macet, kemudian kalau jalan-jalan yang sudah macet itu dipersempit/dikurangi 20% (untuk dipakai bus-way) maka kemacetan akan bertambah. Pemakaian jalan bus-way sangat tidak effektif. Hanya ada satu (1) bus lewat setiap 10-15 menit. Bandingkan dengan jalan umum, bisa mencapai 100 mobil per menit. Dengan perhitungan anak sekolah dasar ini, kita bisa tahu bahwa bus way akan membuat kemacetan semakin menjadi-jadi.

Pondok Indah kasusnya akan lebih parah. Pengurangan badan jalan bisa mencapai 30%-50%. Kalau sudah begini, kemacetan bisa mencapai 3-10 kali lipat. Wajar kalau warga Pondok Indah, atau mana saja, menolak bus-way. Bukan hanya yang punya mobil yang kena macet, tetapi pengguna transportasi umum lainnya juga kena.

Demokrasi melahirkan “pemimpin” yang gila kekuasaan. Orang yang tidak gila kekuasaan pasti enggan bersusah payah berjuang memperoleh kedudukan dan mempertaruhkan uangnya untuk kampanye. Kalau niat sang calon “pemimpin” ini mau mengabdi untuk rakyat banyak, saya akan tunjukkan jalannya. Yaitu seperti ibu Theresia di India dan Albert Schweitzer di Ghana. Uang untuk kampanye bisa disalurkan ke hal-hal yang lebih bermanfaat. Oleh sebab itu janji-janji selama kampanye patut diduga bohong.

Ada hal yang terpikir oleh saya menjelang pemilu 2009 nanti. Sebagai orang waras, kita tidak mau ditipu terus oleh para politikus. Oleh sebab itu perlu ditunjukkan kepada para politikus bahwa kita tidak mendukung mereka dan juga tidak rela menggaji mereka. Usaha ini disebut “Gerakan Kursi Kosong”. Dalam pemilu 2009 nanti, dengan sengaja surat suara dibikin tidak berlaku (tidak valid) dengan mencoblos beberapa calon. Pada masanya nanti Gerakan Kursi Kosong bisa meminta jatahnya diberlakukan. Perolehan suara Kursi Kosong harus betul-betul dikosongkan di DPR nanti.

Gerakan Kursi Kosong Pemilu 2009. Joblos semua........, untuk mengosongkan DPR.

Semoga anda beruntung....., jaga investasi, tabungan dan harta anda. Rekomendasikan situs ini kepada teman dan rekan-rekan anda, supaya mereka bisa bertahan dalam krisis mendatang.

Jakarta 10 November 2006.